Le prix affiché sur un devis optique et le montant réellement payé en caisse sont rarement les mêmes. Entre la part de la Sécurité sociale, la garantie de votre mutuelle et les règles du dispositif 100 % Santé, plusieurs variables modifient le reste à charge sur une paire de lunettes. Estimer ce montant avant l’achat suppose de savoir lire trois documents : l’ordonnance, le devis normalisé et le tableau de garanties de votre complémentaire santé.
Base de remboursement et part mutuelle : lire les garanties ensemble
Le montant remboursé ne se déduit pas du seul prix de vente. Il dépend notamment de l’équipement choisi, de sa base de remboursement et des garanties du contrat complémentaire. Le devis normalisé et la réponse de la mutuelle permettent de rapprocher ces informations.
Pour distinguer les caractéristiques des lunettes de leurs conditions de prise en charge, demandez un devis détaillé à votre opticien. Vous pouvez découvrir les équipements et les services proposés sur https://www.opticahyeres.com/. La confirmation du remboursement doit être obtenue auprès de votre complémentaire santé.
Les garanties peuvent combiner des forfaits en euros et des pourcentages d’une base de remboursement. Vérifiez si les montants indiqués incluent la part de l’Assurance maladie, s’ils portent sur chaque verre ou sur l’ensemble de l’équipement et quelles limites sont prévues. Un pourcentage élevé ne suffit pas à annoncer le montant effectivement pris en charge.
Classe A ou classe B : ce qui change sur le devis optique
Le dispositif 100 % Santé distingue deux paniers. Le panier de classe A (dit « reste à charge zéro ») impose des prix plafonnés et garantit une prise en charge intégrale par la Sécurité sociale et la mutuelle, à condition que le contrat soit responsable. Le panier de classe B regroupe les équipements à tarifs libres, avec un reste à charge variable.
- Classe A : montures plafonnées à 30 €, verres dont les prix sont encadrés, reste à charge nul pour l’assuré avec un contrat responsable.
- Classe B : équipements à tarifs libres, avec une prise en charge qui dépend des garanties souscrites et des limites applicables au contrat.
- Verres progressifs ou multifocaux : l’écart entre classe A et classe B se creuse, car les verres progressifs de classe B atteignent plusieurs centaines d’euros la paire.
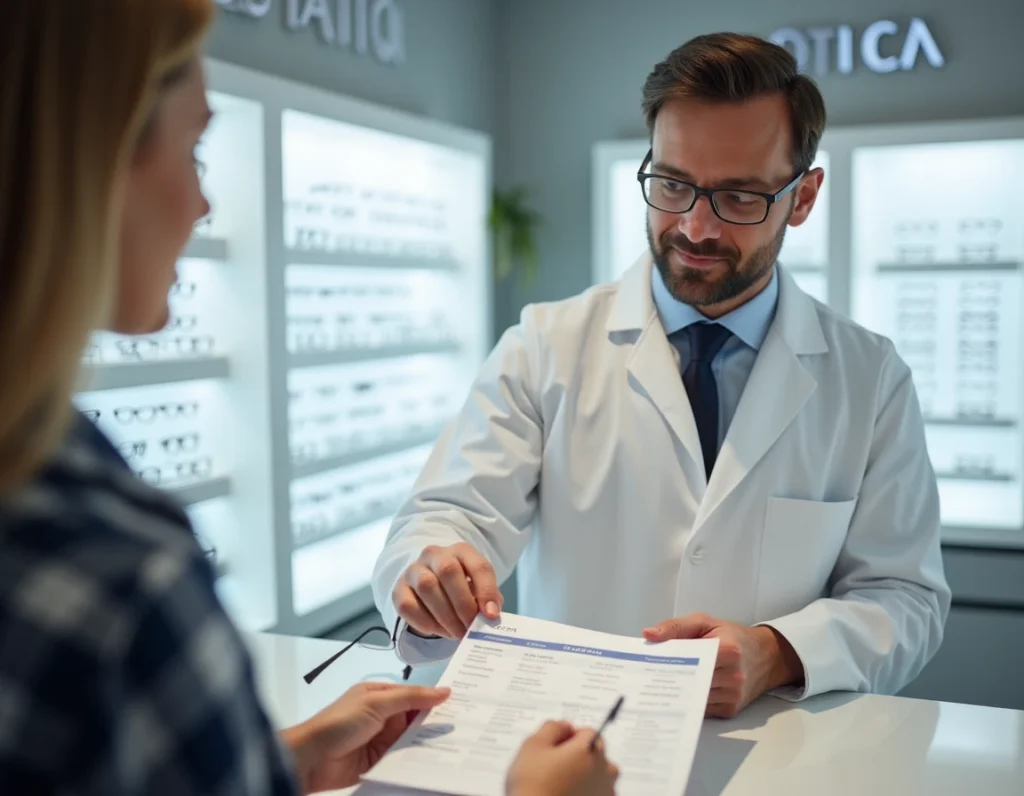
Sur le devis normalisé remis par l’opticien, chaque ligne précise la classe de l’équipement. C’est ce document qui permet de calculer le reste à charge réel avant commande. Prenez rendez-vous avec votre opticien à Hyères pour bénéficier de conseils personnalisés et faire vérifier votre devis ligne par ligne.
Lunettes progressives inadaptées : la mutuelle finance-t-elle une seconde paire ?
Les verres progressifs peuvent demander une période d’adaptation. Si la gêne persiste, reprenez contact avec l’opticien et, selon la situation, avec le professionnel de santé qui suit votre vision. Une difficulté d’adaptation ne déclenche pas automatiquement un nouveau droit au remboursement.
Les possibilités de renouvellement dépendent de l’âge, de l’évolution de la correction, de la situation médicale et des garanties applicables. Faites vérifier les conditions et les justificatifs nécessaires par votre caisse et votre complémentaire avant de commander un nouvel équipement. Ne déduisez pas d’une simple gêne qu’une seconde paire sera intégralement prise en charge.
Une éventuelle garantie commerciale d’adaptation est distincte du remboursement par l’Assurance maladie ou la mutuelle. Demandez ses conditions écrites : durée, équipements concernés, exclusions et éventuels frais. N’attribuez pas cette garantie à un magasin sans confirmation de sa part.
Tiers payant et remboursement : deux mécanismes distincts à ne pas confondre
Le tiers payant permet de ne pas avancer la part prise en charge par la Sécurité sociale et la mutuelle. Il ne modifie pas le montant remboursé. Un reste à charge de 80 € reste un reste à charge de 80 €, que le tiers payant soit activé ou non.
La confusion est fréquente : un assuré qui ne paie rien en caisse grâce au tiers payant intégral sur un équipement de classe A peut croire que le mécanisme s’applique de la même façon sur un équipement de classe B. Sur la classe B, le tiers payant ne couvre que la part effectivement remboursée. La différence entre le prix et cette part reste due immédiatement.
Avant l’achat, trois vérifications séparées s’imposent : le montant remboursé par la Sécu (minime hors classe A), le montant garanti par la mutuelle (forfait ou pourcentage), et la part avancée via le tiers payant. L’opticien peut télétransmettre le devis à la complémentaire pour obtenir une réponse de prise en charge avant la commande.
Optica Hyères : un accompagnement sur le devis et le remboursement optique
Comprendre un devis optique est plus simple lorsque l’opticien prend le temps de détailler chaque poste. L’équipe d’Optica Hyères propose un examen de la vue en magasin, un ajustement de monture et un accompagnement sur le choix des verres, notamment les verres Zeiss et Novacel.
Les collections couvrent les lunettes de vue, les lunettes de soleil, les modèles enfant et les lunettes de sport. Cette proximité avec la clientèle locale permet de vérifier directement la compatibilité entre le devis, les garanties de la mutuelle et le budget prévu, avant toute commande.
Le reste à charge sur une paire de lunettes dépend de variables que le prix seul ne révèle pas : classe de l’équipement, type de garantie mutuelle, délai de renouvellement en cours, et existence ou non d’une garantie d’adaptation chez l’opticien. Lire le devis normalisé et le tableau de garanties en parallèle, avant de valider la commande, reste la seule méthode fiable pour éviter un écart entre le montant attendu et le montant réellement payé.